La hiperdistribución ha venido sonando con fuerza como una estrategia que cambia el paradigma comercial de las empresas audiovisuales. Y es que ante la caída sostenida del consumo de televisión lineal y la extrema fragmentación de las audiencias, las cadenas tradicionales y las plataformas digitales están dejando de lado la exclusividad absoluta para entablar múltiples acuerdos de distribución cruzada. El objetivo de esta reconfiguración es claro: maximizar el alcance, atraer nuevas audiencias y rentabilizar los contenidos en un ecosistema donde el espectador dicta las reglas del consumo.
El declive lineal y la fragmentación del consumo
Los datos presentados por la firma de análisis Glance (Médiamétrie) durante la reciente edición del mercado MIPCOM confirman la urgencia de este cambio de estrategia. Durante la primera mitad de 2025, el tiempo de visionado de la televisión lineal continuó su tendencia a la baja en los principales mercados globales. En Estados Unidos, el consumo cayó a apenas 2 horas y 6 minutos diarios (una pérdida de 16 minutos interanuales), mientras que en mercados europeos como España y Francia se situó en 2 horas y 48 minutos y 2 horas y 47 minutos respectivamente, perdiendo un promedio superior a los 10 minutos anuales.
Este retroceso estructural ha permitido que el streaming domine escenarios clave. Según métricas de Nielsen, en mayo de 2025 el streaming superó oficialmente a la televisión lineal en Estados Unidos, y para julio ya acaparaba el 47% del tiempo de visionado, dejando muy por detrás a los canales de cable (22%) y a la televisión abierta (18%). Sin embargo, esta dominación digital no es simétrica a nivel global: en el Reino Unido el streaming representa el 35% del visionado, mientras que en Polonia apenas alcanza el 10%.
En este escenario de transición, Netflix y YouTube se erigen como los grandes ganadores, aunque exhiben comportamientos de usuario altamente segmentados. Frédéric Vaulpré, vicepresidente senior de Glance, destacó que mientras Netflix mantiene una cuota de visionado del 9% en mercados como Estados Unidos, Reino Unido y Australia, la penetración de YouTube varía drásticamente, alcanzando el 13% en el mercado estadounidense (donde ha duplicado sus cifras en tres años) y un imponente 20% en Brasil. Un dato revelador sobre la fragmentación actual es que, en el Reino Unido, el 25% de los usuarios más intensivos de ambas plataformas concentran el 65% del consumo total, pero rara vez se superponen: los grandes consumidores de Netflix no suelen ser consumidores intensivos de YouTube, y viceversa.
Alianzas estratégicas: El núcleo de la hiperdistribución
Como respuesta directa a estos hábitos de consumo aislados e hiperfragmentados, la industria ha acelerado la adopción de la hiperdistribución. Vaulpré señala que este modelo de negocio se ilustra claramente en el volumen sin precedentes de acuerdos comerciales firmados en los últimos meses entre radiodifusores tradicionales y gigantes del streaming.
Las plataformas han comprendido que integrarse con los actores locales es vital para mantener su penetración. Ejemplos paradigmáticos de esta dinámica incluyen las recientes asociaciones estratégicas de la cadena francesa TF1 con Netflix, y de France Télévisions con Prime Video. A nivel europeo, Disney+ ha tejido redes de colaboración fundamentales operando junto a ITVX en el Reino Unido, ZDF Studios en Alemania y Atresmedia en España.
Derechos deportivos y la omnipresencia comercial
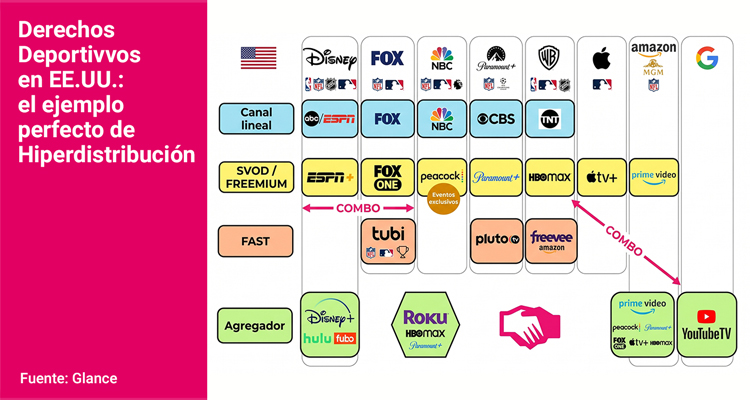
La hiperdistribución no se limita a la ficción o al entretenimiento tradicional, sino que encuentra su máxima y más agresiva expresión en la gestión de los derechos deportivos premium. En Estados Unidos, el deporte en vivo es el principal catalizador de este modelo. Los grandes actores audiovisuales han comenzado a explotar sus costosas licencias deportivas de manera simultánea en una multiplicidad de ventanas: desde sus canales lineales históricos, pasando por sus plataformas de suscripción premium (SVOD), hasta modelos sostenidos por publicidad (AVOD) y canales gratuitos de streaming con publicidad (FAST).
Esta necesidad imperiosa de retener a la audiencia y rentabilizar los derechos en todas las ventanas posibles es también el motor fundamental detrás de los nuevos paquetes de servicios combinados, ejemplificado en acuerdos recientes como el de la nueva plataforma Fox One y ESPN. En definitiva, la hiperdistribución confirma que, en la actual economía de los medios, la retención absoluta ha dado paso a la ubicuidad; estar en todas partes se ha convertido en el único modelo de negocio sostenible.