‘El público infantil no ha desaparecido; simplemente se ha mudado’, esta fue una de las premisas más mencionadas por los analistas en las recientes conferencias de tendencias en tendencias sobre contenido para los más chicos. Y es que las audiencias más jóvenes se han fragmentado y multiplicado a través de todos los rincones digitales que la industria adulta lanzó para competir por su atención. Un niño de 12 años promedio transita hoy, en un solo día, entre YouTube, Roblox, plataformas de streaming, televisión tradicional y videos de formato corto. Según el estudio “Gen Alpha UK 2026” de la firma Precisify, el 31% de los niños mira el serviio de Google en una segunda pantalla mientras hay un programa de televisión encendido, y el 38% juega un juego móvil al mismo tiempo.
Sin embargo, aunque la dispersión de la atención parezca el mayor problema, no lo es. El verdadero desafío que enfrenta la industria—que ya viene siendo un tema central en el sector—es cómo justificar económicamente la inversión en contenidos para un público tan difícil de alcanzar, retener y, sobre todo, medir.
La caída de la televisión lineal y el repliegue del streaming
Históricamente, el canal de distribución dictaba las reglas del negocio. Hasta los años 2000, la televisión infantil (tanto de servicio público como comercial) encargaba producciones a gran escala porque las audiencias lineales eran masivas, medibles y defendibles. La ecuación cambió cuando el público consiguió teléfonos inteligentes y abandonó el sofá. El uso de la televisión tradicional se desplomó, arrastrando consigo los presupuestos, justo cuando las plataformas de streaming estadounidenses se expandían agresivamente invirtiendo grandes sumas en la adquisición de suscriptores.
Las cadenas tradicionales no solo perdieron la distribución; perdieron un paquete de activos invaluables: atención, descubrimiento, monetización y, crucialmente, la confianza. Cadenas como la BBC, Nickelodeon y PBS contaban con la confianza institucional de los padres. Pero aunque esa confianza permaneció inicialmente ligada a las instituciones, la audiencia no lo hizo.
Del broadcaster al creador: el nuevo panorama de los contenidos infantiles
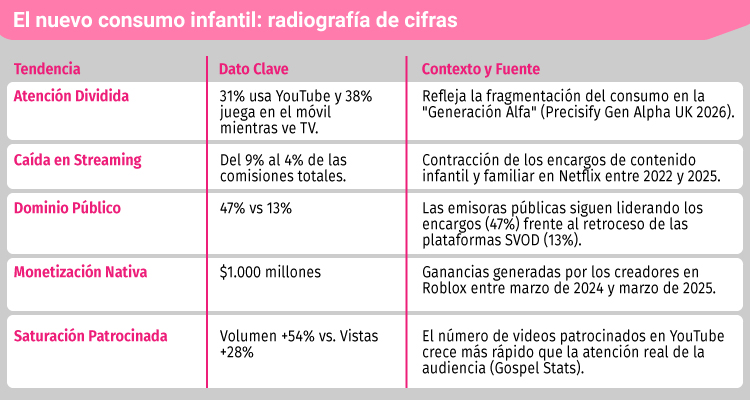
Las plataformas de streaming intervinieron para llenar el vacío, pero su estrategia mutó rápidamente. Netflix, tras realizar importantes inversiones en originales infantiles, descubrió un atajo: las propiedades intelectuales (IP) nativas digitales ya traían consigo una audiencia cautiva. CoComelon es el ejemplo definitivo; Netflix comenzó a emitirlo en 2020 y posteriormente amplió su relación con Moonbug. Seis años después, el patrón es evidente. Los encargos del streamer han caído drásticamente: el contenido infantil y familiar representó solo el 4% de sus comisiones entre 2024 y 2025, frente al 9% registrado en el período 2022-2023. A nivel global, el mercado SVOD representó apenas el 13% de los encargos de contenido infantil y familiar en 2025, en contraste con el 47% proveniente de las emisoras públicas.
Hoy en día, Netflix prefiere trabajar con creadores que ya han resuelto el problema de la audiencia (como Ms Rachel, Mark Rober o Danny Go!), trasladando gran parte del riesgo financiero inicial a los propios creadores independientes.
El problema de YouTube y la crisis de medición
YouTube parecía ser el terreno fértil definitivo para la próxima generación de IP infantil, siendo la cuna de éxitos como Little Baby Bum y Blippi. Sin embargo, las restricciones impuestas en 2019 al contenido ‘creado para niños’—incluyendo la eliminación de la publicidad personalizada—generaron una desconexión comercial. Se hizo evidente que la atención podía ser masiva, pero la economía para rentabilizar a esa audiencia seguía siendo difícil de cuantificar. Ante la falta de un Retorno de Inversión claro, incluso YouTube frenó sus propios contenidos originales.
Llegados a 2026, el mercado enfrenta una audiencia dispersa en múltiples formatos, lo que hace casi imposible atribuir valor a una pieza individual de contenido. La regla es simple: la inversión sigue a lo que se puede medir, y si la medición no es posible, el dinero se retira, dejando un vacío en el mercado.
Los creadores como el nuevo epicentro del negocio
Los creadores de contenido exitosos aportan lo que a las emisoras y plataformas les cuesta tanto fabricar: atención a gran escala sumada a una relación directa y parasocial con la audiencia. Todo el duro trabajo creativo y de captación de público ya fue realizado por ellos, invirtiendo su propio tiempo y dinero. A finales de la década pasada, la unidad de ‘confianza’ cambió de la marca institucional a la persona individual. El creador se convirtió simultáneamente en una propiedad mediática, un canal de distribución y un motor de IP.
Sin embargo, el volumen es un desafío. A medida que la economía de los creadores crece, la confianza se vuelve menos escasa y más difícil de ganar. Aunque un creador tenga millones de suscriptores (como MrBeast), eso no lo convierte automáticamente en una emisora tradicional con altos índices de conversión. Según Gospel Stats, el volumen de videos patrocinados en YouTube creció un 54% interanual en el primer semestre de 2025, pero las visualizaciones de esos patrocinios solo aumentaron un 28%. El volumen crece más rápido que la atención real.
El fin de la «I+D gratuita» para los medios tradicionales
Hasta ahora, los medios tradicionales han tratado a la economía de creadores y a los desarrolladores de videojuegos independientes (como el ecosistema de Roblox, donde los creadores ganaron más de 1.000 millones de dólares entre 2024 y 2025) como un departamento de Investigación y Desarrollo (I+D) gratuito. La estrategia heredada ha sido simple: esperar, observar y luego licenciar, adquirir o copiar una vez que el éxito está asegurado. Los creadores absorben las pérdidas iniciales, mientras que los medios tradicionales capturan las ganancias.
Pero esta dinámica tiene fecha de caducidad. Los creadores se están profesionalizando y reconocen su propio poder y valor; tienen audiencias, datos, comunidades y, cada vez más, rutas directas hacia el mercado. El antiguo modelo, donde el creador asumía todo el riesgo de desarrollo y el comprador llegaba al final, se vuelve insostenible.
El futuro del contenido infantil requerirá que las empresas tradicionales co-inviertan en las etapas tempranas de riesgo y estructuren acuerdos que respeten la independencia de los creadores como su principal fortaleza, y no como un dolor de cabeza a controlar. Si el ecosistema de los medios tradicionales no comparte los beneficios y no asume parte del riesgo inicial, el negocio del contenido infantil correrá el riesgo de volverse económicamente inviable.